

टैक्स-बचत निवेश कैसे चुनें?
कर-बचत निवेश का चयन करते समय विचार करने के लिए कई महत्वपूर्ण कारकों में शामिल हैं:
लॉक-इन अवधि: यह धनराशि निकालने में सक्षम होने से पहले निवेश को बनाए रखने के लिए आवश्यक न्यूनतम अवधि को दर्शाता है। सार्वजनिक भविष्य निधि (पीपीएफ) जैसे कुछ कर-बचत विकल्पों में लंबी लॉक-इन अवधि होती है, जबकि कर-बचत सावधि जमा जैसे अन्य विकल्पों में छोटी अवधि हो सकती है। अपने वित्तीय उद्देश्यों और धन तक पहुँचने की तात्कालिकता का मूल्यांकन करें।
शीघ्र वापसी की शर्तें: जबकि कुछ निवेश लॉक-इन अवधि समाप्त होने से पहले निकासी की अनुमति देते हैं, उनमें अक्सर जुर्माना या बाधाएं शामिल होती हैं। विचाराधीन प्रत्येक विकल्प के लिए समयपूर्व निकासी से जुड़ी शर्तों को समझना महत्वपूर्ण है।
ब्याज आय पर कराधान: कर-बचत निवेश ब्याज आय के उपचार में भिन्न होते हैं। जबकि कुछ को अर्जित ब्याज पर कर लग सकता है, अन्य निवेश, अर्जित ब्याज और परिपक्वता आय पर पूर्ण कर छूट (छूट-छूट-छूट) की पेशकश कर सकते हैं। ऐसा विकल्प चुनें जो आपके कर-बचत उद्देश्यों के अनुरूप हो।
परिपक्वता आगे बढ़ती है: यह निवेश अवधि के समापन पर प्राप्त कुल राशि को संदर्भित करता है। अपनी वित्तीय आवश्यकताओं का मूल्यांकन करें और परिपक्वता तिथि पर आवश्यक राशि निर्धारित करें।
इन पूरक कारकों पर भी विचार करें।
जोखिम उठाने का माद्दा: कर-बचत विकल्प विविध जोखिम स्तरों को शामिल करते हैं। इक्विटी-लिंक्ड सेविंग स्कीम (ईएलएसएस) जैसे इक्विटी-लिंक्ड उपकरण बाजार की अस्थिरता के साथ संभावित रूप से उच्च रिटर्न पेश करते हैं, जबकि पीपीएफ सीमित विकास क्षमता के बावजूद रिटर्न का आश्वासन देता है।
निवेश का आकार: कुछ विकल्प न्यूनतम निवेश सीमाएँ लागू कर सकते हैं, इस प्रकार इसे आपकी निर्णय लेने की प्रक्रिया में शामिल किया जा सकता है।
निवेश की अवधि: अपने निवेश की अवधि निर्धारित करें। सुनिश्चित करें कि यह आपके चयनित विकल्प की लॉक-इन अवधि के साथ संरेखित हो।
इन कारकों को ईमानदारी से तौलकर, आप एक कर-बचत निवेश का चयन कर सकते हैं जो आपके वित्तीय उद्देश्यों, जोखिम सहनशीलता और कर-बचत आवश्यकताओं के अनुरूप हो।
सरल और लोकप्रिय कर-बचत विकल्प
नीचे चार कर-बचत निवेश विकल्प दिए गए हैं जो न केवल आयकर कटौती में सहायता करते हैं बल्कि कर-मुक्त रिटर्न भी उत्पन्न करते हैं। यह ध्यान रखना आवश्यक है कि ये कर लाभ केवल उन व्यक्तियों पर लागू होते हैं जो पुरानी कर व्यवस्था चुनते हैं।
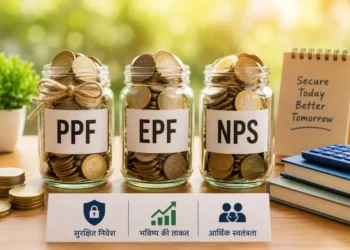
सामान्य भविष्य निधि: आयकर अधिनियम की धारा 80सी के दायरे में आने वाला पीपीएफ भारत में एक पसंदीदा कर-बचत माध्यम के रूप में खड़ा है। सबसे पहले, यह उल्लेखनीय है कि पीपीएफ “छूट-छूट-छूट” (ईईई) श्रेणी के अंतर्गत आता है।
अनिवार्य रूप से, यह दर्शाता है कि पीपीएफ में किया गया निवेश धारा 80 सी के तहत आपकी कर योग्य आय से कटौती के लिए योग्य है (एक निर्धारित अधिकतम सीमा तक)। आपके पीपीएफ निवेश पर अर्जित ब्याज पूरी तरह से कर-मुक्त रहता है। इसके अलावा, निवेश अवधि के बाद प्राप्त परिपक्वता राशि की संपूर्ण राशि भी कराधान से मुक्त है।
ट्रिपल टैक्स छूट सुविधा पीपीएफ को दीर्घकालिक बचत और कर कटौती चाहने वाले व्यक्तियों के लिए एक असाधारण आकर्षक विकल्प प्रदान करती है। ध्यान में रखने योग्य पीपीएफ के कुछ पूरक लाभ नीचे दिए गए हैं:
- सुरक्षित और सुनिश्चित रिटर्न: भारत सरकार द्वारा समर्थित यह फंड गारंटीशुदा रिटर्न के साथ एक सुरक्षित और स्थिर निवेश अवसर सुनिश्चित करता है।
- दीर्घकालिक बचत: इस सरल निवेश में 15 साल की लॉक-इन अवधि शामिल है, जो दीर्घकालिक बचत की संस्कृति को बढ़ावा देती है।
- आंशिक निकासी की अनुमति: अपनी लॉक-इन अवधि के बावजूद, पीपीएफ पांचवें वर्ष के बाद विशिष्ट शर्तों के तहत आंशिक निकासी की अनुमति देता है।
जबकि पीपीएफ कर लाभ, सुरक्षा और गारंटीकृत रिटर्न का एक अनुकूल संयोजन प्रस्तुत करता है, यह स्वीकार करना महत्वपूर्ण है कि यह सभी व्यक्तियों के लिए उपयुक्त नहीं हो सकता है।
सुकन्या समृद्धि योजना (एसएसवाई): सुकन्या समृद्धि योजना भारत सरकार की एक सराहनीय पहल है जिसका उद्देश्य बालिका शिक्षा और वित्तीय सुरक्षा को बढ़ावा देना है। आइए SSY की मूलभूत विशेषताओं को रेखांकित करें:
- पात्रता: यह योजना 10 वर्ष की आयु तक की बालिकाओं के लिए उपलब्ध है, प्रति बालिका केवल एक खाते की अनुमति है।
- निवेश: माता-पिता या कानूनी अभिभावक बालिका की ओर से निवेश करने के पात्र हैं। योजना में न्यूनतम वार्षिक निवेश अनिवार्य है ₹250 और अधिकतम ₹हर साल 1.5 लाख.
- दीर्घकालिक: खाता खोलने की तारीख से 21 वर्ष के बाद या लड़की के 18 वर्ष की आयु तक पहुंचने के बाद उसकी शादी होने पर, जो भी पहले हो, परिपक्व होता है।
- ब्याज दर: वर्तमान में, SSY एक प्रतिस्पर्धी ब्याज दर प्रदान करता है जो अन्य छोटी बचत योजनाओं की तुलना में आकर्षक है। ब्याज वार्षिक रूप से संयोजित होता है।
- कर लाभ: SSY के लिए किया गया योगदान आयकर अधिनियम की धारा 80C के तहत कटौती के लिए पात्र है। इसके अतिरिक्त, अर्जित ब्याज और परिपक्वता राशि कर-मुक्त रहती है।
SSY के संबंध में विचार करने के लिए नीचे कुछ पूरक पहलू दिए गए हैं:
- लॉक-इन अवधि: एसएसवाई 21 साल की लॉक-इन अवधि लगाती है, बालिका की चिकित्सीय आवश्यकता जैसे निर्दिष्ट कारणों के कारण समय से पहले बंद होने को छोड़कर।
- आंशिक निकासी: लड़की के 18 वर्ष की आयु तक पहुंचने के बाद, एसएसवाई विशिष्ट शर्तों के अधीन आंशिक निकासी की अनुमति देता है।
यदि आप एक बालिका के कल्याण के लिए दीर्घकालिक कर-बचत निवेश चाहते हैं, तो सुकन्या समृद्धि योजना एक अत्यधिक आकर्षक विकल्प के रूप में उभरती है। यह प्रतिस्पर्धी ब्याज दर का दावा करता है, कर लाभ प्रदान करता है, और एक महान सामाजिक उद्देश्य के साथ संरेखित होता है।
कर्मचारी भविष्य निधि (ईपीएफ) और स्वैच्छिक भविष्य निधि (वीपीएफ): कर्मचारी भविष्य निधि योजना में भाग लेने वाले वेतनभोगी व्यक्तियों को अपने वेतन का 12% अपने ईपीएफ खाते में आवंटित करना होगा, जबकि उनका नियोक्ता इस योगदान से मेल खाता है। 12% योगदान आमतौर पर कर्मचारी के मूल वेतन और महंगाई भत्ते (डीए) द्वारा निर्धारित किया जाता है। ईपीएफ योजना कई लाभ प्रदान करती है, जैसे:
- कर लाभ: कर्मचारियों द्वारा ईपीएफ में किया गया योगदान आयकर अधिनियम की धारा 80 सी के तहत कर कटौती के लिए पात्र है।
- ब्याज संचय: ईपीएफ खातों में जमा शेष राशि पर ब्याज मिलता है।
- सेवानिवृत्ति निधि: ईपीएफ खाते में जमा शेष राशि सेवानिवृत्ति पर निकाली जा सकती है।
ईपीएफ एक महत्वपूर्ण सामाजिक सुरक्षा योजना है जो वेतनभोगी व्यक्तियों को सेवानिवृत्ति निधि बनाने में सहायता करती है।
उल्लिखित विकल्प सीधे लेकिन प्रभावशाली हैं, खासकर उन व्यक्तियों के लिए जो बाजार से जुड़े निवेश विकल्पों के साथ जुड़ने में अनिच्छुक हैं। हालाँकि, निवेश क्षितिज एक महत्वपूर्ण भूमिका निभाता है। वह अवधि निर्धारित करें जिसके लिए आप निवेश करना चाहते हैं और इसे विकल्प की लॉक-इन अवधि के साथ संरेखित करें। इसके अतिरिक्त, प्रत्येक विकल्प द्वारा प्रदान की गई कर छूट के प्रकार पर विचार करें (ईईई बनाम केवल निवेश पर कटौती)। अंत में, सुनिश्चित करें कि आपका निवेश आपके उद्देश्यों के अनुरूप हो, जैसे सेवानिवृत्ति योजना या आपके बच्चे की शिक्षा के लिए धन।